街を歩けば視界に飛び込んできた奇抜な看板と、焼き立ての甘い香りに誘われてできた大行列。1本(2斤)1,000円前後という強気なプライシングにもかかわらず、紙袋を提げて歩くことが一種のステータスとされた「高級食パンブーム」は、日本の飲食業界を席巻しました。しかし、熱狂のピークから数年が経過した現在、かつて行列が絶えなかった店舗は次々とシャッターを下ろし、全国的な閉店ラッシュと運営企業の経営破綻が相次いで報じられています。
一大トレンドとして消費者を魅了したビジネスの裏側には、緻密に計算されたフランチャイズ展開とマーケティングの仕掛け、そして日常食であるはずのパンを嗜好品へとすり替えた構造的な「からくり」が存在していました。急拡大から急速な縮小へと転じた業界の内幕を、ビジネスモデル、原材料の真実、そして主要ブランドの現状から多角的に検証します。
【構造の解剖】なぜ街中に急増したのか?ブームを演出した「からくり」
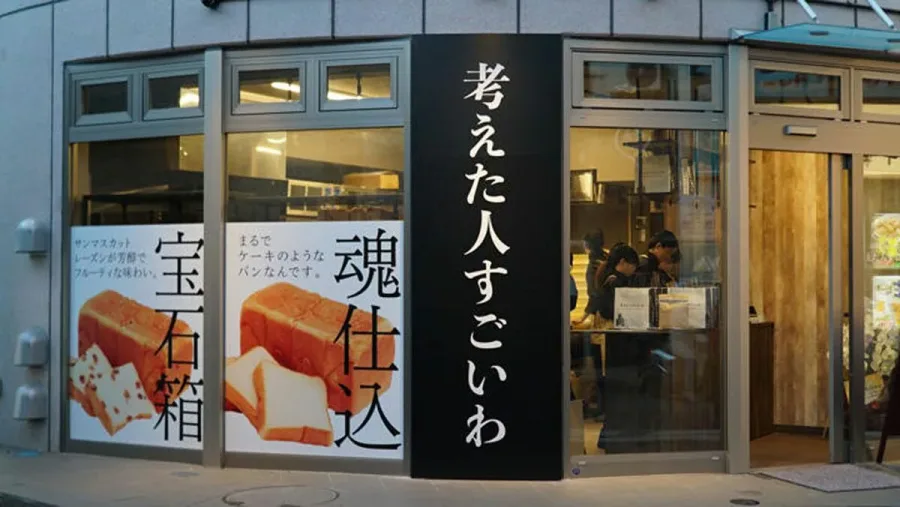
高級食パン専門店が一夜にして日本全国に増殖した背景には、従来のベーカリー経営の常識を覆す徹底した「参入ハードルの引き下げ」がありました。通常の個人ベーカリーを開業する場合、熟練のパン職人による長年の修行が必要とされるうえ、多品種のパンを焼くための大規模な厨房設備や多額の初期投資(2,000万〜3,000万円以上)が必須とされます。しかし、高級食パン専門店は取り扱い品目を原則として「プレーン食パン」1種類、あるいは数種類のバリエーションに絞り込みました。
メニューを単一化することで、パン作りの経験が一切ないアルバイトスタッフでも、本部から供給される調合済みのミックス粉と厳密にマニュアル化されたスチームコンベクションオーブンを使用すれば、初日から均一なクオリティのパンを焼き上げることが可能になりました。この「脱・職人化」の仕組みこそが、異業種からの参入者を大量に引き寄せた第一のからくりです。
さらにこのムーブメントを加速させたのが、ベーカリープロデューサーとしてメディアに連日登場した岸本拓也氏の手法でした。「考えた人すごいわ」「乃木坂な妻たち」「愛してる人からはなれられない」といった一度耳にしたら忘れられない奇抜な店名、原色を多用したアメコミ調の巨大看板、そしてオープン前の徹底した地域密着型パブリシティ戦略により、開業初日から行列を作り出す演出がパッケージ化されていたのです。
オーナー側から見れば、「未経験でも開業可能」「初月から黒字化が見込める話題性」「高客単価による高収益」という甘い見通しが提示され、フランチャイズ加盟希望者が殺到しました。しかし、この設計は「オープン直後の爆発的な話題性」が続くことを前提としており、ブランドの鮮度が落ちた瞬間に固定費が経営を圧迫する脆弱性を最初から内包していました。
原材料の秘密と原価構造の歪み|「生食パン」が甘い本当の理由
高級食パンの代名詞となった「耳まで柔らかく、そのままちぎって食べられる」という食感。消費者はこれを「最高級の国産小麦や特別な酵母による奇跡の製法」と信じ込みましたが、製パン理論の観点から見れば、極めて合理的な物理的アプローチによって生み出されたものでした。
一般的な食事用食パンは、小麦粉、水、酵母、塩、少量の砂糖と油脂(全体の数%程度)というシンプルな原料で構成されます。一方、高級生食パンの多くは、生クリーム、練乳、蜂蜜、そしてマーガリンやショートニング、さらには大量の上白糖を惜しみなく投入しています。油脂と糖分の配合率を極限まで高めることで、グルテンの網目構造を意図的に弱力化させ、冷めても固くならない「しっとり感」と「口どけの良さ」を実現していたのです。
つまり、消費者が「感動的な食パン」として味わっていたものは、主食としてのパンというよりも、実質的にはパウンドケーキやカステラに近い高カロリーな「スイーツ」でした。この配合には、原価と製造効率の面でも大きなメリットがありました。高価な発酵バターの代わりに加工油脂(乳化剤や香料を添加した専用マーガリン)を使用することで、製造コストを抑えつつ、誰にとっても分かりやすい「リッチな乳風味」を安定的・人工的に再現できたのです。
1本(2斤サイズ)あたり800円〜1,000円前後で販売されていた高級食パンの製造原価は、包装資材や専用の紙袋代を含めても約180円〜250円(原価率20〜25%程度)に抑えられていました。通常のベーカリーの原価率が35〜40%前後であることを考えると、極めて利益率の高い商材だったといえます。しかし、日常的に食べるには甘すぎ、カロリーが高すぎたため、「一度食べれば満足」「毎朝食べるには重すぎる」という消費者の飽きを急速に招く結果となりました。
【徹底比較】一般ベーカリーと高級食パン専門店の収益構造とビジネスモデル
なぜ高級食パン専門店は急速に立ち上がり、そして短期間で失速したのか。事業構造の違いを客観的な指標で比較すると、その歪んだビジネスモデルの脆弱性が浮き彫りになります。
| 項目 | 高級食パン専門店(全盛期〜崩壊期) | 一般的な街のベーカリー | 構造的な勝敗を分けた要因 |
|---|---|---|---|
| 原価率 | 約20%〜25%(紙袋等の包装費含む) | 約35%〜42% | 高級食パンは粗利が高かったが、後述の販売数急減でカバー不能に |
| 商品構成(SKU) | 1〜3種類(極度の単品集中) | 50〜100種類以上 | 単品展開はブーム時に効率的だが、飽きられた際のリスクヘッジ皆無 |
| 客単価と来店頻度 | 単価:約900円〜1,800円 頻度:年数回〜月1回(贈答中心) |
単価:約600円〜900円 頻度:週1〜3回(生活密着) |
「手土産需要」の一巡により、日常的なリピート購入が途絶 |
| 店舗損益分岐点 | 1日300〜400本以上の販売が必要 | 日販5万〜10万円前後で柔軟に成立 | 高額なロイヤリティと家賃設定により、販売数減少=即赤字へ転落 |
| 調理・オペレーション | 完全マニュアル化(未経験可) | 職人技術依存(参入障壁高) | 参入しやすさが過剰出店を招き、自社・競合同士の共食いが発生 |
閉店ラッシュの引き金と倒産の経緯|ブームが終焉した決定的な転換点
2020年頃までは「プチ贅沢」や巣ごもり消費の波に乗り、飛ぶ鳥を落とす勢いだった高級食パン業界ですが、2022年以降、急速な崩壊期に突入しました。その最大の引き金となったのは、世界的な情勢不安に伴う原材料費・光熱費の爆発的な高騰です。
輸入小麦の政府売渡価格の引き上げ、油脂類(バター・マーガリン)や砂糖の高騰、さらには大型電気・ガスオーブンを常時稼働させるための光熱費が従来の1.5倍から2倍近くに跳ね上がりました。薄利多売の一般ベーカリーであれば、惣菜パンの具材を工夫したり小幅な値上げを分散させたりして対応できますが、高級食パンはすでに1本1,000円近傍という「これ以上の値上げを受け入れにくい心理的上限」に達していました。
さらに深刻だったのが、業界のパイオニアである主要チェーンの足元の揺らぎです。ブームを牽引した「乃が美」では、急速な多店舗展開に伴い、加盟店オーナーと本部との間で経営方針やロイヤリティ、原材料仕入れ価格を巡る深刻な対立が表面化。週刊誌報道や法廷闘争へと発展し、直営店・FC店を含めて最盛期の250店舗超から半数以下へと一気に縮小する事態に陥りました。帝国データバンク等の調査でも、パン製造・小売業者の倒産件数が過去最多水準を記録するなど、ブームの崩壊は数字としても明確に表れました。
一方、「水にこだわる高級食パン」を掲げた「銀座に志かわ」は、ギフト市場へのアプローチや独自の仕込み水技術を強調し、一定の法人需要やブランド力を維持したものの、地方のロードサイド店舗などを中心にスクラップ&ビルドを余儀なくされました。日常食としての実需を伴わない「話題性頼みの急拡大」は、コストインフレの直撃によって耐えきれなくなったのです。
【現場検証】ネットの反応と消費者が下したシビアな審判
全盛期には「もらって嬉しい手土産ナンバーワン」と称賛されていた高級食パンですが、ネットコミュニティやSNSにおける世論の推移を追うと、消費者の心理的離反が極めて早い段階から始まっていたことが分かります。
Twitter(現X)や大手口コミサイトに寄せられたリアルな声を分析すると、当初の「ふわふわで感動した」「耳まで美味しい」という好意的な評価から、やがて以下のような冷ややかな反応へとグラデーションが変化していきました。
「2斤サイズを一度にもらっても賞味期限内に食べきれない。結局冷凍して味が落ちる」
「原材料表示を見たらショートニングやマーガリン、砂糖が上位に並んでいて罪悪感がすごい」
「奇抜な店名と派手な看板が住宅街の景観を壊していて、入るのが恥ずかしくなった」
特にSNS上で拡散された「奇抜系食パン店の看板」に対する嫌悪感は、ブームの消費スピードを決定的に早めました。マーケティング仕掛け人による意図的なバズ創出は、最初は新規客を惹きつける強いフックとなりましたが、一度「ダサい」「あざとい」というイメージが定着すると、ブランド価値は一瞬で毀損します。パンそのものの品質以前に、ブランドの持つ「記号消費」としての寿命が尽きてしまったのです。
一般に知られていない盲点と生き残り戦略|完全な消滅ではない「淘汰の先」
メディアでは「高級食パンブームの完全な崩壊」「全滅」とセンセーショナルに報じられがちですが、実態を精査すると、すべての店舗が消え去ったわけではありません。現在も事業を存続させているブランドや独立店は、初期の「からくり」から脱却し、極めて現実的な生き残り戦略へ舵を切っています。
第一の生き残り策は、「単品主義」を捨てた商品の多角化です。生き残った店舗では、高級食パンの生地をベースにした塩パン、クロワッサン、カレーパン、さらにはフルーツサンドなどの調理パンを展開し、「週に何度も通えるベーカリー」へと業態を実質的に転換しています。
第二は、サイズ展開の柔軟化とデイリー価格へのシフトです。従来の「2斤1本単位」の押し売りをやめ、単身者やシニア層でも購入しやすい「1斤」「ハーフサイズ(1枚単位の個包装)」を導入。価格帯も日常使いを意識した設定に改定することで、手土産需要から朝食用の実需へと購買動機をスライドさせることに成功しています。
また、一部の有力ブランドは、台湾、シンガポール、北米といった「高品質な日本式ソフトブレッド」に対するリスペクトと需要が依然として高い海外都市へ進出。国内での過当競争から抜け出し、グローバル市場で適正なマージンを確保する動きも見られます。過熱したバブルが弾けたことで、真に品質管理能力と経営体力のあるプレイヤーだけが市場に残る「適者生存の健全化フェーズ」に入ったと言えます。
【プロの結論】飲食FCバブルの教訓と失敗しないための判断基準高級食パンの勃興と衰退は、過去の「白いたい焼き」や「タピオカミルクティー」とまったく同じ軌跡をたどった、典型的な短命フードトレンドのサイクルでした。行動経済学における「バンドワゴン効果(流行っているから買う)」と、社会的な見栄を満たす「顕示的消費(ヴェブレン効果)」が掛け合わさったことで巨大な市場が一瞬で形成されましたが、その基盤はあまりにも脆いものでした。
この一連の騒動から、私たち消費者が賢く付き合うため、あるいはビジネス視点で事業を見極めるための判断基準は明確です。
▼評価・利用し続けて良いケース(向いている人)
・その店のパンの配合や味わいが個人の味覚として純粋に好きである
・ハーフサイズや個包装など、食べきれる単位で適正価格で購入できる
・食パン以外のラインナップが充実しており、日常使いのパン屋として地域に根ざしている
▼警戒・慎重になるべきケース(避けるべきパターン)
・話題性や奇抜なネーミング、行列だけを売りにしている新規スイーツ・単一品目FC
・「誰でも未経験で初月から大儲け」を謳い、加盟金と専用原料の卸値で本部だけが潤う投資話
・健康や自然派を謳いながら、成分表示の実態が高度に加工された油脂や添加物依存である商品
【高級 食パン からくり】に関するよくある質問(FAQ)
Q1:高級食パン専門店がこれほど一気に閉店したのはなぜですか?
A1:最大の理由は「手土産・ギフト需要の一巡」と「原材料・光熱費の高騰」です。もともと日常食ではなく嗜好品としての性格が強かったため、ブームが去った後のリピート率が極端に低く、1本1,000円前後の価格では週に何度も買う固定客がつきませんでした。そこへ小麦や油脂、エネルギーコストの急騰が直撃し、高い損益分岐点を維持できなくなった店舗が一斉に撤退へ追い込まれました。
Q2:高級生食パンにマーガリンや砂糖が多く使われているのは本当ですか?
A2:事実です。多くの高級食パンは「耳まで柔らかく、生で食べても甘くてしっとりしている」という食感を生み出すため、一般的な食パンと比べて生クリーム、練乳、上白糖、そして保型性としっとり感を保つための特殊な製パン用マーガリンやショートニングを大量に配合しています。製法としては主食のパンというよりもスイーツや菓子パンに近い構造を持っています。
Q3:業界最大手だった「乃が美」や「銀座に志かわ」の現在の状況はどうなっていますか?
A3:乃が美はフランチャイズ加盟店との深刻な対立や裁判闘争、大量閉店を経て店舗数を大きく減らし、経営体制の刷新と商品ラインナップの見直しによる再建を進めています。銀座に志かわも不採算店舗の整理を進めつつ、海外展開や高級ホテル・法人とのコラボレーションなど、ブランドイメージを活かした独自の残存戦略を展開しています。両社とも全盛期のような出店攻勢ではなく、規模を適正化させたサバイバルを図っています。
「高級食パン」という社会現象が残した最大の教訓は、「日常食を人工的なブームに仕立て上げても、最終的に消費者は日常の合理性へと回帰する」という冷徹な事実です。未経験者を巻き込んだフランチャイズビジネスのからくりと、メディアを巻き込んだ過度な演出は、短期的な莫大な富を生み出したものの、持続可能な食文化として定着することはありませんでした。
しかし、このブームが日本の製パン業界における「パンの耳まで柔らかく焼き上げる技術」や「製法の見直し」に一定の刺激を与えたことも確かです。奇抜な看板が街から姿を消した今、生き残った実力店がどのように地域社会のデイリーな需要に応えていくのか。派手なマーケティングの魔法が解けたあとの、飲食ビジネス本来の誠実な価値提供が問われています。