ウクライナ侵攻以降、日米欧の主要自動車メーカーが相次いで撤退したロシア。長年親しまれてきたトヨタや日産、フォルクスワーゲンのショールームは姿を消し、サプライチェーンの寸断によって一時は壊滅的と報じられた現地市場は、現在まったく異なる生態系へと変貌を遂げています。街を埋め尽くす見慣れないエンブレム、突如として復活を遂げた旧ソビエト時代の名車、そして水面下で進む巨大な隣国への依存構造など、現地の風景はわずか数年で一変しました。
経済制裁が長期化するなか、日欧ブランドが去った巨大な空白地帯はどう埋められ、ロシア市民のカーライフにはどのような現実が突きつけられているのでしょうか。本稿では、激変を遂げたロシア自動車市場の現在とメーカー各社の動向、日本からの輸出規制の影響、そして知られざる産業構造の実態まで、現地の一次証言と業界統計を交えて徹底的に解剖します。
【2026年最新】日欧撤退の裏で何が起きたのか?激変した市場構造のリアル
かつて年間150万台から200万台規模を誇っていたロシアの新車市場は、2022年の軍事侵攻とそれに伴う欧米・日本の経済制裁によって激震に見舞われました。西側サプライヤーからの半導体や重要保安部品の供給が途絶し、生産ラインは停止。多くの国際的メーカーが事業継続を断念せざるを得ない事態へと追い込まれました。
日本車メーカーの象徴であったトヨタロシア工場撤退理由について、同社は当時「部品供給の再開の見通しが立たず、事業再開に向けた体制維持が困難になった」と公式発表しています。サンクトペテルブルク工場をはじめ、日産、マツダなどの各拠点も極めて安価な名目価格やロシア国営機関・現地企業への資産譲渡という形で撤退を余儀なくされました。
これに伴い、ロシア新車販売台数推移は2022年に前年比約6割減という歴史的な暴落を記録。しかし、その後市場が消滅したわけではありませんでした。撤退した外資系工場の設備とディーラー網を即座に飲み込んだのが、長城汽車(Great Wall Motor)、吉利汽車(Geely)、奇瑞汽車(Chery)をはじめとする中国メーカー各社です。欧米勢が去ったディーラーには中国ブランドの看板が次々と掲げられ、わずか2〜3年の間にロシア国内の新車販売シェアの6割以上を中国勢が占めるという、世界でも類を見ない急速な市場の塗り替えが完了しました。
歴史的文脈から読み解くロシア自動車産業|ソ連崩壊から「中国依存」への変遷
なぜロシアはこれほどまでに急速に外部勢力へ依存せざるを得なかったのか。その背景には、一世紀近くにわたるロシア自動車産業の歴史が色濃く影を落としています。
ソビエト連邦時代、自動車産業は国家計画経済の象徴であり、頑丈さと修理の容易さを最優先した設計が特徴でした。冷戦期には大衆車の象徴である「ジグリ(後のラーダ)」を生んだアフトヴァース(AvtoVAZ)や、商用車を手掛けるGAZ(ゴーリキー自動車工場)、KAMAZ(カマズ)などが巨大な国営コンビナートとして君臨していました。しかし、1991年のソ連崩壊とともに市場経済へ移行すると、品質、燃費、デザインで圧倒的に勝る欧州車や日本車が一気に流入します。
2000年代以降、ロシア政府は外国メーカーの現地生産を手厚い税制優遇で誘致する方針へ転換。トヨタ、ルノー、日産、フォルクスワーゲン、現代自動車などがこぞって最新工場を建設し、ロシア車は外資との合弁や部品共有を通じて近代化を図る道を選びました。アフトヴァースもルノー・日産アライアンスの傘下に入り、西側のプラットフォームと電子制御技術を前提としたクルマづくりを進めていたのです。
この「近代化の果実」こそが、経済制裁下において致命的なアキレス腱となりました。基幹部品や電子機器の多くを西側に頼り切っていたため、いざ供給網が遮断されると、ロシアは自前でエアバッグやABS(アンチロック・ブレーキ・システム)すら量産できない現実に直面したのです。その結果、自国での自律的な再興ではなく、中国のプラットフォームを借り受ける「事実上の中国化」という最短ルートを選択せざるを得なくなりました。
【データで検証】新車販売シェアと主要ブランドの劇的ビフォーアフター
日欧撤退前と現在におけるロシア市場の構造変化は、数字を見れば一目瞭然です。かつて多様なグローバルブランドがしのぎを削っていた市場は、現在「ロシア地場メーカー」と「中国メーカー」の二極化構造へと完全に固定化されています。
| 区分・主要指標 | 侵攻前(2021年実績) | 現在の市場概況(2025–2026年) | 編集部の分析・評価 |
|---|---|---|---|
| 市場シェア構成 | 欧州勢(約27%)、日韓勢(約45%)、ロシア勢(約20%)、中国勢(約7%) | 中国勢(60〜65%以上)、ロシア勢(約30%)、並行輸入その他(約5%) | 西側ブランドの消失分を中国メーカーがほぼそのまま吸収。実質的な独占状態へ移行。 |
| 国産ツートップ動向 | LADA(ルノー共同開発車が主力) | LADA(簡素化モデル中心)、新生モスクビッチ | ラーダは低価格帯を死守するも、電子装備の制約に悩む。モスクビッチは中身が完全中国製。 |
| 平均新車販売価格 | 約200万ルーブル前後(約300万円) | 約300万〜350万ルーブル超(急激なインフレと関税影響) | 輸入コスト増と通貨ルーブル安、リサイクル料引き上げにより、一般庶民の手が届きにくい水準へ高騰。 |
| 日本からの正規輸出 | 新車・中古車あわせて年間数十万台規模 | 排気量1,900cc超・HV等は全面禁止 | 制裁強化により大排気量車や人気ハイブリッドが遮断。小型ガソリン中古車のみが細々と流れる。 |
主要ロシア自動車メーカー一覧と最新動向|国産ブランドの「虚と実」
現在の市場を理解する上で外せないのが、現地主要ブランドの動向です。ロシア国内で流通する主要な土着・国有系メーカーは以下の通りです。
- アフトヴァース(AvtoVAZ / LADA):ロシア最大の乗用車メーカー。グランタ(Granta)やベスタ(Vesta)を擁する国民的ブランド。
- モスクビッチ(Moskvich):旧ルノーのモスクワ工場を市が接収して復活させた伝説的ブランド。
- KAMAZ(カマズ):ダカール・ラリーでも知られる軍用・大型トラックの名門。乗用車分野のEV開発にも関与。
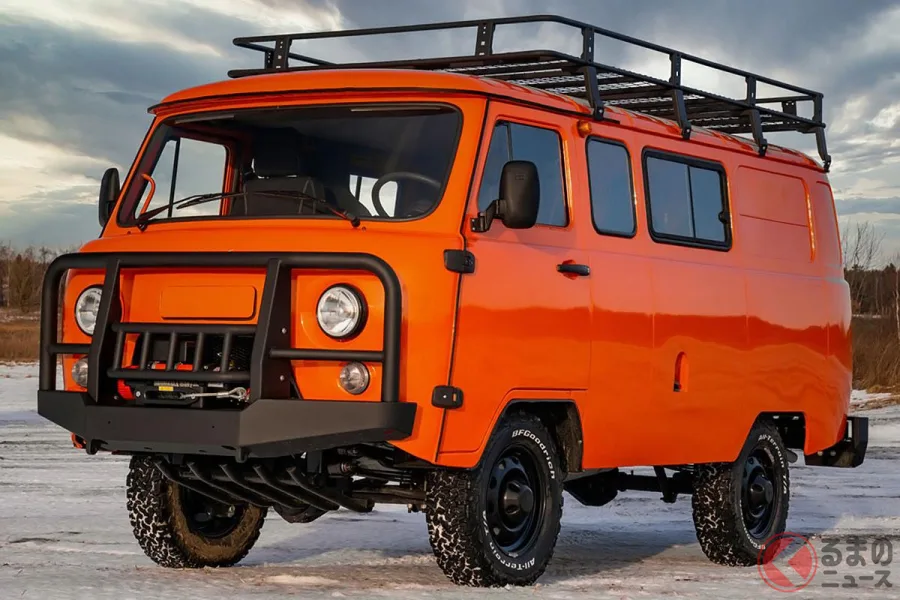
- GAZ(ゴーリキー自動車工場):商用バン「ガゼル」などを展開する老舗商用車大手。
- ソラーズ(Sollers):かつてマツダやフォードと合弁を組んでいた極東・中部の組み立て大手。現在は中国車ベースの商用車を自社ブランドで生産。
- アウルース(Aurus Motors):プーチン大統領の肝いりで誕生した国家最高級プレステージブランド。
アフトヴァースが展開するラーダ新型車のラインナップは、極めて複雑な立場に置かれています。主力モデル「グランタ」やSUV「ニーヴァ(Niva)」は、かつて西側製だったABS、スタビリティコントロール、エアバッグを非搭載とした「制裁対抗モデル(反制裁パッケージ)」として生産を急ぎ再開しました。その後、中国や友好国経由での代替部品調達を進めて徐々に安全装備の再標準化を進めたものの、かつてルノーと共同開発を進めていた次世代プラットフォーム構想は頓挫。古典的な設計をベースにした延命措置が続いています。
モスクビッチ復活の真相|「ロシア車中国製」の象徴ロシア政府が自国の産業復興の象徴として華々しく打ち出したのが、モスクビッチ復活の真相です。旧ソ連時代に親しまれ、2000年代初頭に破産した名門ブランドが、旧ルノー工場で電撃的に復活を遂げました。しかし、ラインから転がり出てきたクロスオーバー「モスクビッチ3」は、中国の江淮汽車(JAC Motors)が製造する「JAC JS4」そのものでした。部品一式を中国からノックダウンキット(SKD)として輸入し、モスクワでエンブレムとバンパーを装着する手法が採られたのです。まさにロシア車中国製という実態を最も端的に示す事例となりました。
オーラス大統領専用車と独自EV「アトム」の現在一方で、最高権力層と先端技術分野では独自の動きが見られます。オーラス大統領専用車として知られる「セナート(Senat)」は、ロシア国立自動車エンジン中央研究所(NAMI)がポルシェ等の協力を得て開発した超高級車であり、プーチン大統領の外遊や外国首脳への贈呈(北朝鮮の金正恩総書記への進呈など)で政治的シンボルとして多用されています。
また、新世代の都市型モビリティとして鳴り物入りで発表されたのが、ロシア製EV車アトム評判です。IT大手ヤンデックスの元幹部やカマズが関与し、独自のサイバーセキュリティ機能やタッチスクリーン操作、両開きドアを備えた近未来EVとして開発が進められています。ロシア国内のギーク層からは「ロシア初の本格的スマートEV」として一定の期待を集める一方、業界関係者からは「電池セルや基幹OSのチップセットが本当にロシア単独で量産できるのか」「量産開始時の価格が庶民に受け入れられるか」といった冷ややかな見方も根強く存在します。
【実態検証】ロシア市民の生の声と現場目線で見えたリアルな不満
ショールームが中国車一色に染まった現在、現地のドライバーたちはこの急激な変化をどう受け止めているのでしょうか。ロシアの自動車フォーラム「Drom.ru」やテレグラムチャンネル、SNS上のオーナーコミュニティを検証すると、複雑な本音が浮かび上がってきます。
最大の争点となっているのが「過酷なロシアの冬に対する耐久性」と「電子機器の信頼性」です。ハルビンなど中国東北部の寒冷地でも使われているとはいえ、マイナス30度を下回るシベリアやウラル地方の極寒地帯では、中国製SUVの大型タッチパネルが凍結して反応しなくなったり、ドアハンドルが格納されたまま開かなくなるといった不具合の報告が後を絶ちません。現地の整備工場関係者による証言でも、「欧州車や日本車に比べてアンダーボディの防錆塗装が薄く、散布される融雪剤(塩化カルシウム)によって数年で下回りが腐食するリスクが高い」という指摘が共通してなされています。
加えて、市民を直撃しているのが価格の高騰です。手頃な大衆車だったはずの中国車も、関税や輸送費、ロシア政府が国内生産保護のために引き上げた「リサイクル回収料(ウティリザツィオヌィ・スボール)」の上乗せにより、平均的な世帯年収からすると極めて高価な買い物となっています。現地SNSには「壊れないトヨタの中古車を修理しながら乗り続ける方が、高額でリセールバリューの不透明な新興中国車をローンで買うよりよほど賢明だ」といった投稿が多く見られ、新車市場の好調な統計とは裏腹に、一般市民のカーライフは防衛的な維持フェーズに入っています。
日本車ロシア輸出規制と「中古車市場」の裏ルート
日本車に対する現地の絶大な信頼は、経済制裁下でも揺らいでいません。むしろ手に入りにくくなったことで、その希少価値はかつてないほど高まっています。
2023年8月、日本政府はウクライナ侵攻に対する対ロシア制裁の一環として、日本車ロシア輸出規制を大幅に強化しました。これによって、排気量1,900ccを超えるガソリン・ディーゼル車、すべてのハイブリッド車(HV)、プラグインハイブリッド車(PHEV)、電気自動車(EV)のロシア向け輸出が全面的に禁止されました。富裕層に大人気だったランドクルーザーやレクサスRX、実用的なプリウスやアクアといった主力モデルが正規のルートから姿を消した瞬間でした。
しかし、ロシア中古車輸出現在の現場を見ると、複雑な迂回路が張り巡らされています。規制対象外である1,900cc以下の小型ガソリン車(プロボックス、ヤリス、ヤリスクロスなど)は、新潟や伏木(富山)などの日本海側の港から極東ウラジオストクに向けて現在も合法的に輸出が続けられています。ウラジオストクの港湾には無数の日本車が陸揚げされ、極東地域では「右ハンドル車」が圧倒的なシェアを維持し続けています。
一方、規制対象となった高級車やハイブリッド車に関しても、中央アジアの友好国(カザフスタン、キルギス、UAE、アルメニアなど)を経由する、いわゆる「並行輸入(グレーマーケット)」が常態化しています。経由国の税関を通す際に莫大な手数料や関税が上乗せされるため、現地での販売価格は日本の国内価格の2倍から2.5倍近くまで跳ね上がりますが、それでも「中国車ではなく、どうしても日本車やドイツ車に乗りたい」という富裕層の需要が取引を支え続けています。
一般に知られていない盲点とネットの誤解
ロシアの自動車事情を巡っては、インターネット上で極端な言説が散見されます。報道の表層だけでは見えてこない、2つの大きな誤解を整理しておきましょう。
誤解1:「ロシアは完全に自動車の自給自足を達成しつつある」ロシア国営メディアは「モスクビッチの再興」や「カマズの先端開発」を強調し、国内生産の復活をアピールしています。しかし実態は、前述の通り主要コンポーネントを中国からの輸入キットに依存しており、真の国産化(ローカライゼーション)率は依然として極めて低い水準にとどまります。中国メーカー側も、二次制裁(欧米からの制裁対象に指定されるリスク)を恐れて最先端の独自技術や設備投資そのものをロシアへ直接移植することには極めて慎重であり、完全な内製化は事実上棚上げされています。
誤解2:「制裁のせいでロシアの街から日本車や欧州車が完全に消えた」「日欧車が走っていない」というのは明確な誤りです。街中を走る既存の車両群(保有車両ベース)の過半数は依然としてトヨタ、日産、キア、ヒョンデ、VWなどのモデルです。確かに正規の部品サプライチェーンは停止しましたが、トルコやUAE、中国を経由したサードパーティ製パーツや純正互換パーツの並行輸入ルートが確立されており、高コストながらも街の整備工場でメンテナンスが継続されています。「新車ショールームからは消えたが、道路からは決して消えていない」というのが現場の真実です。
【プロの結論】構造的リスクから見出すべき教訓ロシア自動車市場の変貌から得られる最も深い教訓は、「サプライチェーンの分断がもたらす技術的主権の喪失と、単一パートナーへの過剰依存リスク」です。
ロシアは欧米への依存を断ち切った結果、自立を果たしたのではなく、調達先を単に中国一国へと振り替えたに過ぎません。価格決定権も供給の主導権も中国側に握られており、ロシア国内の自動車関連中小サプライヤーは育成されるどころか、安価な中国製既製品の前に淘汰の危機に瀕しています。自動車産業という巨大な裾野を持つ総合製造業において、一度失われたサプライチェーンと技術基盤を再構築することがいかに困難であるかを示す、極めて重い歴史的実例と言えます。
【ロシア 自動車】に関するよくある質問(FAQ)
Q1:現在、ロシア国内で最も売れている新車ブランドは何ですか?
A1:ブランド単体では、ロシア地場メーカーであるアフトヴァースの「ラーダ(LADA)」が安価な大衆車需要を一手に引き受けて首位を維持しています。しかし、カテゴリー全体や外国勢力としては、奇瑞汽車(Chery)グループ、吉利汽車(Geely)、長城汽車(Havalブランド等)などの中国メーカーが上位を独占しており、合算シェアでは中国勢が市場全体の6割以上を制覇しています。
Q2:ロシア人は中国車の品質に満足しているのでしょうか?
A2:デザインの先進性や内装の豪華な液晶ディスプレイ装備などを評価する声がある一方、極寒地での耐久性、防錆処理の弱さ、部品供給の遅れに対する不満は根強く存在します。特に、中古市場での値落ち(リセールバリュー)が日本車や欧州車に比べて極端に悪いため、「選択肢がないから妥協して乗っている」という消極的な購入動機も少なくありません。
Q3:日本からロシアへの自動車輸出は完全に違法でゼロになったのですか?
A3:すべてが禁止されたわけではありません。排気量1,900cc以下のガソリン車・ディーゼル車の通常モデル(非ハイブリッド)の中古車輸出は、現在も日本の法規制をクリアした正規手続きとして継続されています。ただし、富裕層向けの大型SUVや人気ハイブリッド車は輸出禁止品目であるため、第三国を経由したグレーな並行輸入以外では流通していません。
かつて日米欧の主要メーカーが未来の成長市場として巨額の投資を競い合ったロシアは、地政学的リスクの現実化によって、わずか数年でその姿を根本から作り変えられました。日欧メーカーが巨額の減損損失を出して去った跡地には、中国自動車産業の巨大な生産能力が雪崩れ込み、ロシア国産ブランドの看板を借りた「見せかけの国産化」が定着しています。
極東ロシアにおける中古日本車の底堅い人気や、迂回ルートを使ってでも西側ブランドを買い求める富裕層の存在は、ブランド力と長年培われた信頼性が一朝一夕には失われないことを証明しています。しかし、新車市場の主導権が中国メーカーに完全に移行した現在、ロシアの自動車エコシステムがかつての日欧共存体制へ戻る道筋は見当たりません。
激動を続けるロシア自動車産業の動向は、単なる一国の市場変化にとどまらず、グローバルサプライチェーンの脆弱性と、地政学的分断が製造業に与える不可逆的な影響を克明に示し続けています。